Case · Sistema em produção
Negocia Mais — negociação de dívidas entre credores e devedores.
Uma plataforma digital onde o devedor consulta a dívida, recebe oferta individualizada, negocia em ambiente próprio e formaliza o acordo — com boleto, acompanhamento da quitação e registro de cada passo.
Ficha
| Cliente | Negocia Mais — plataforma de negociação de dívidas |
|---|---|
| Setor | Recuperação de crédito e intermediação de negociação de dívidas |
| Natureza | Sistema em produção |
| Escopo do time | Desenvolvimento da aplicação web, evolução funcional, integrações e sustentação |
| Identidade | Marca e site são de titularidade do cliente; a identidade visual do produto segue a marca dele |
Contexto e desafio
Do cadastro à baixa da dívida, sem sair da plataforma.
Negociar dívida em volume exige três coisas ao mesmo tempo: velocidade para apresentar a oferta certa a cada perfil, segurança jurídica no que fica registrado e clareza para o devedor entender o que está assinando. O desafio técnico está no meio do caminho — regra de desconto, elegibilidade, geração de documento de pagamento e histórico de tudo que foi oferecido.
Escopo executado
O que o time construiu.
- Carteira e triagem de dívidas, com oferta individualizada por perfil;
- Fluxo de negociação com regra de desconto, contraproposta e aceite;
- Formalização do acordo, emissão de documento de pagamento e acompanhamento da quitação;
- Perfis de acesso distintos para operação, gestão e atendimento;
- Trilha de auditoria das ações relevantes e registro de interação com o titular;
- Conformidade de privacidade: canais de atendimento, retenção declarada e revisão humana de decisão automatizada.
Evidências
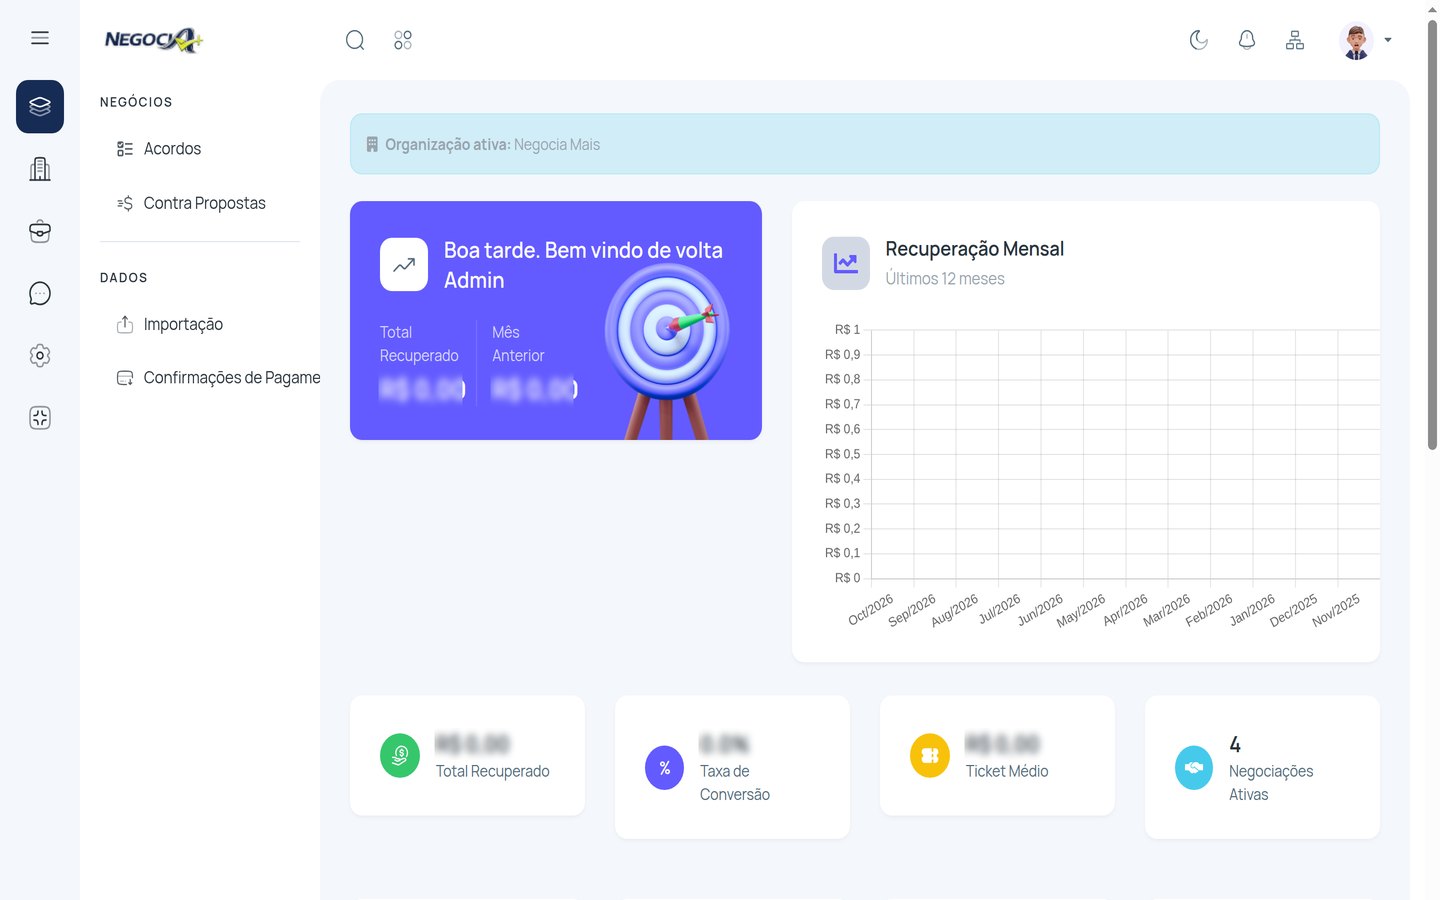
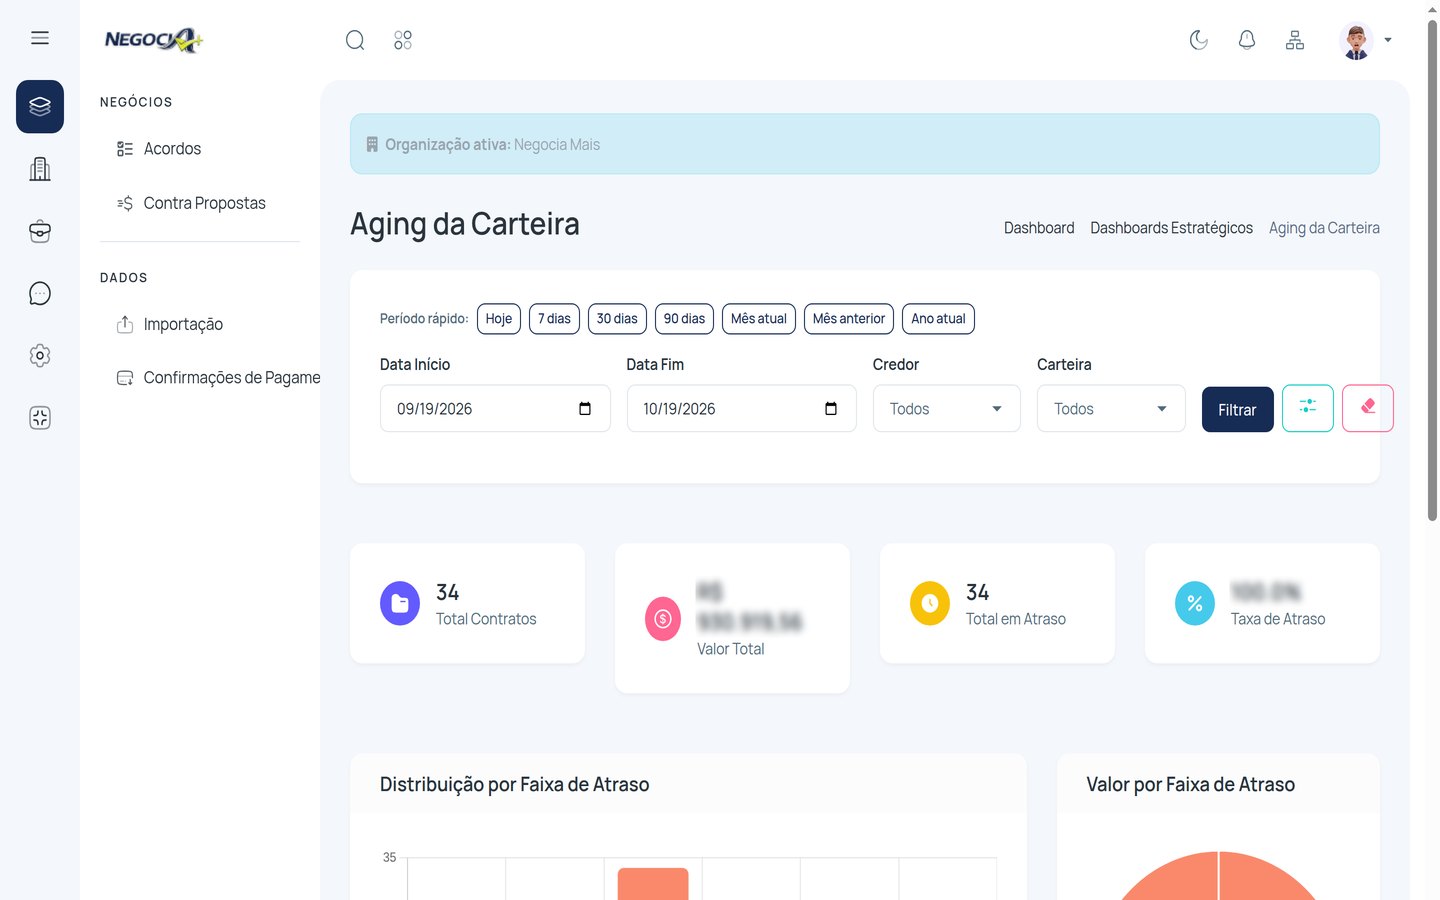
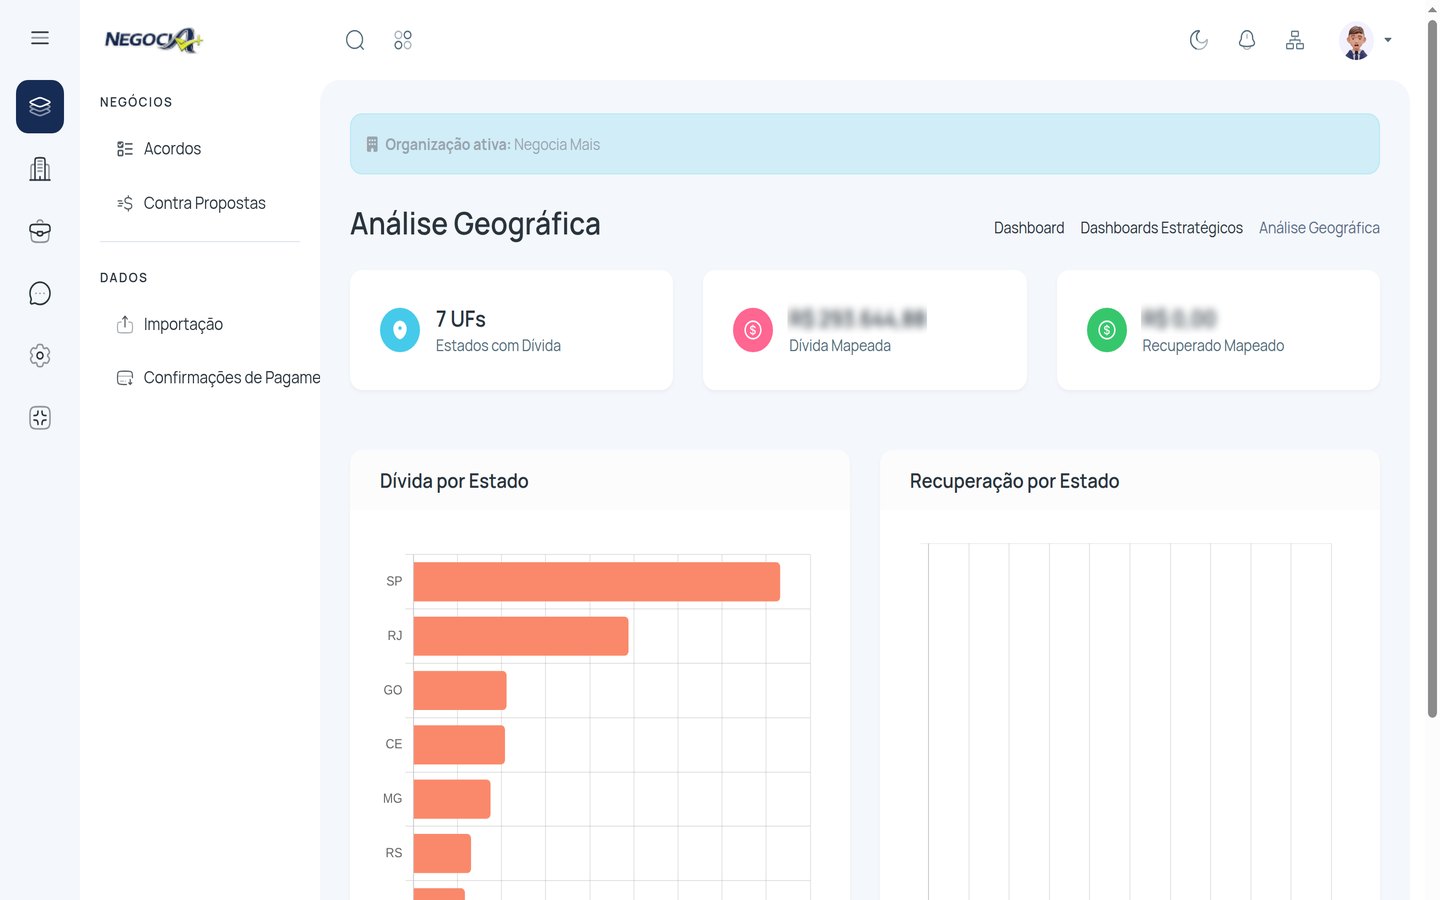
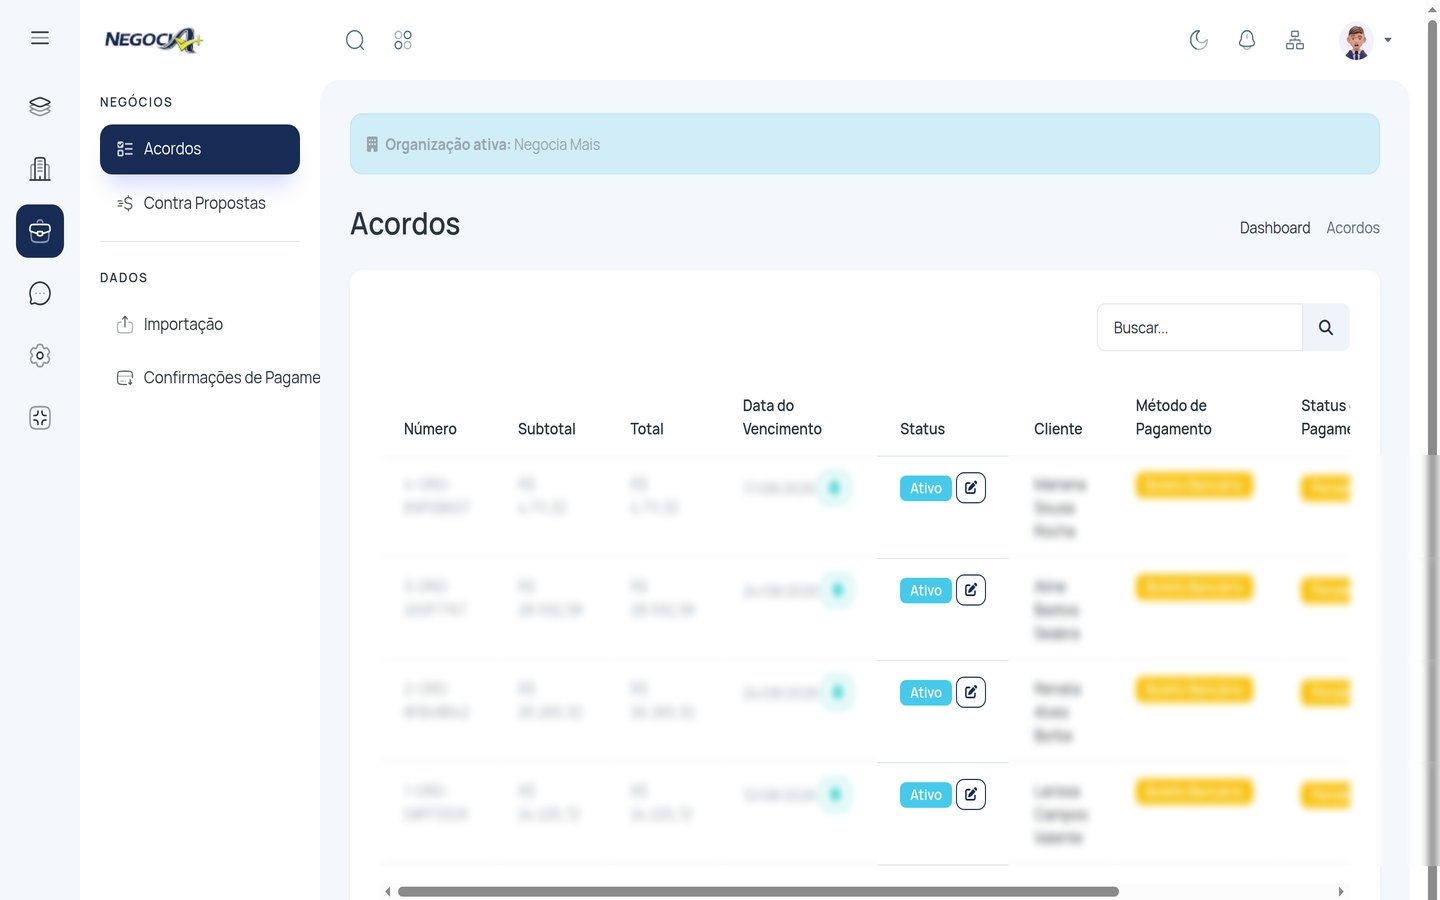
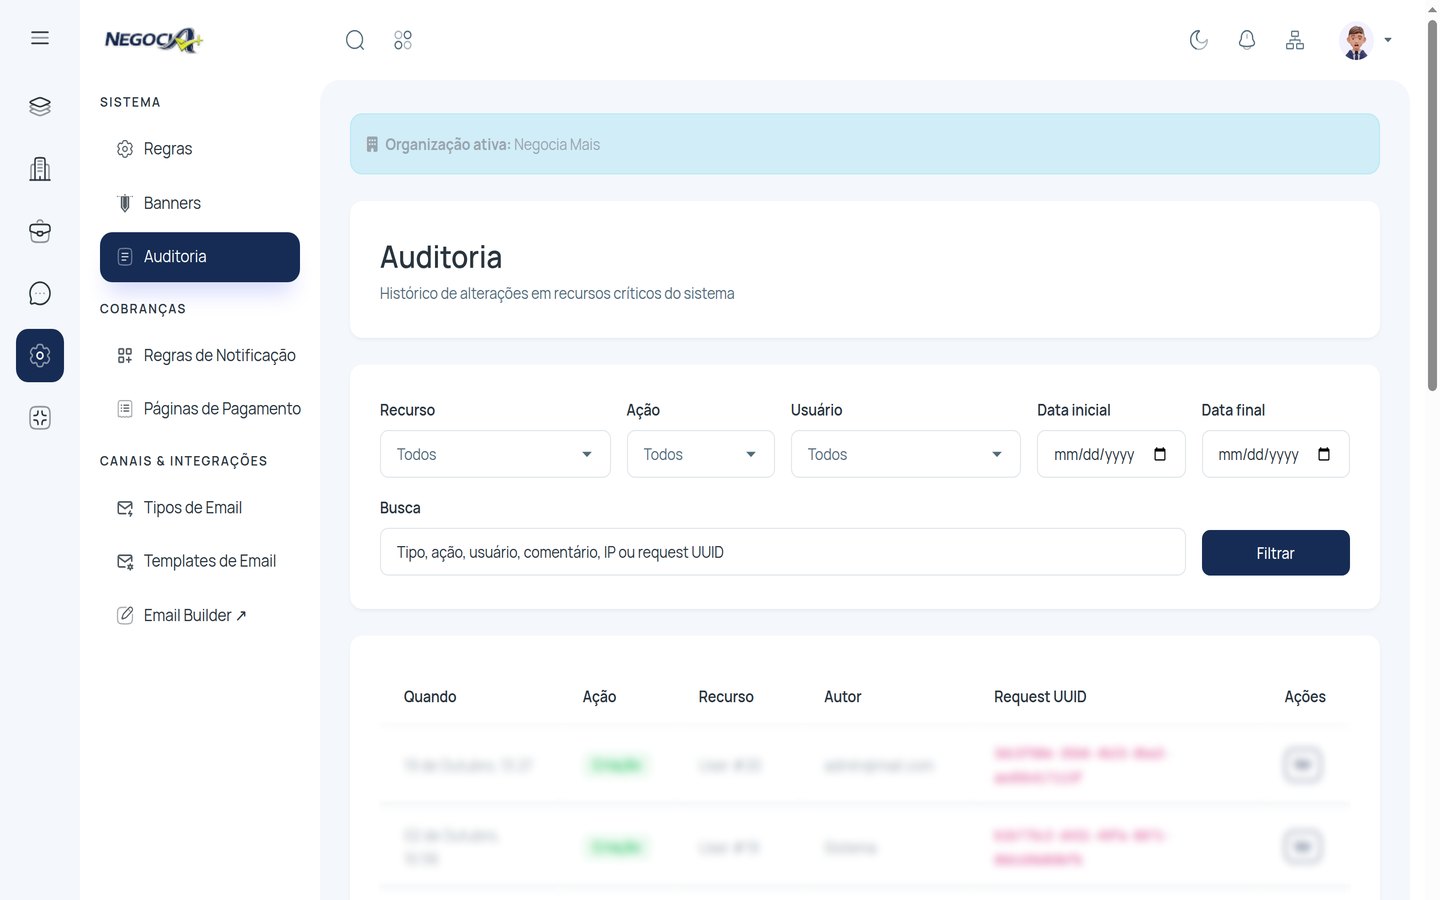
O sistema, tela a tela.
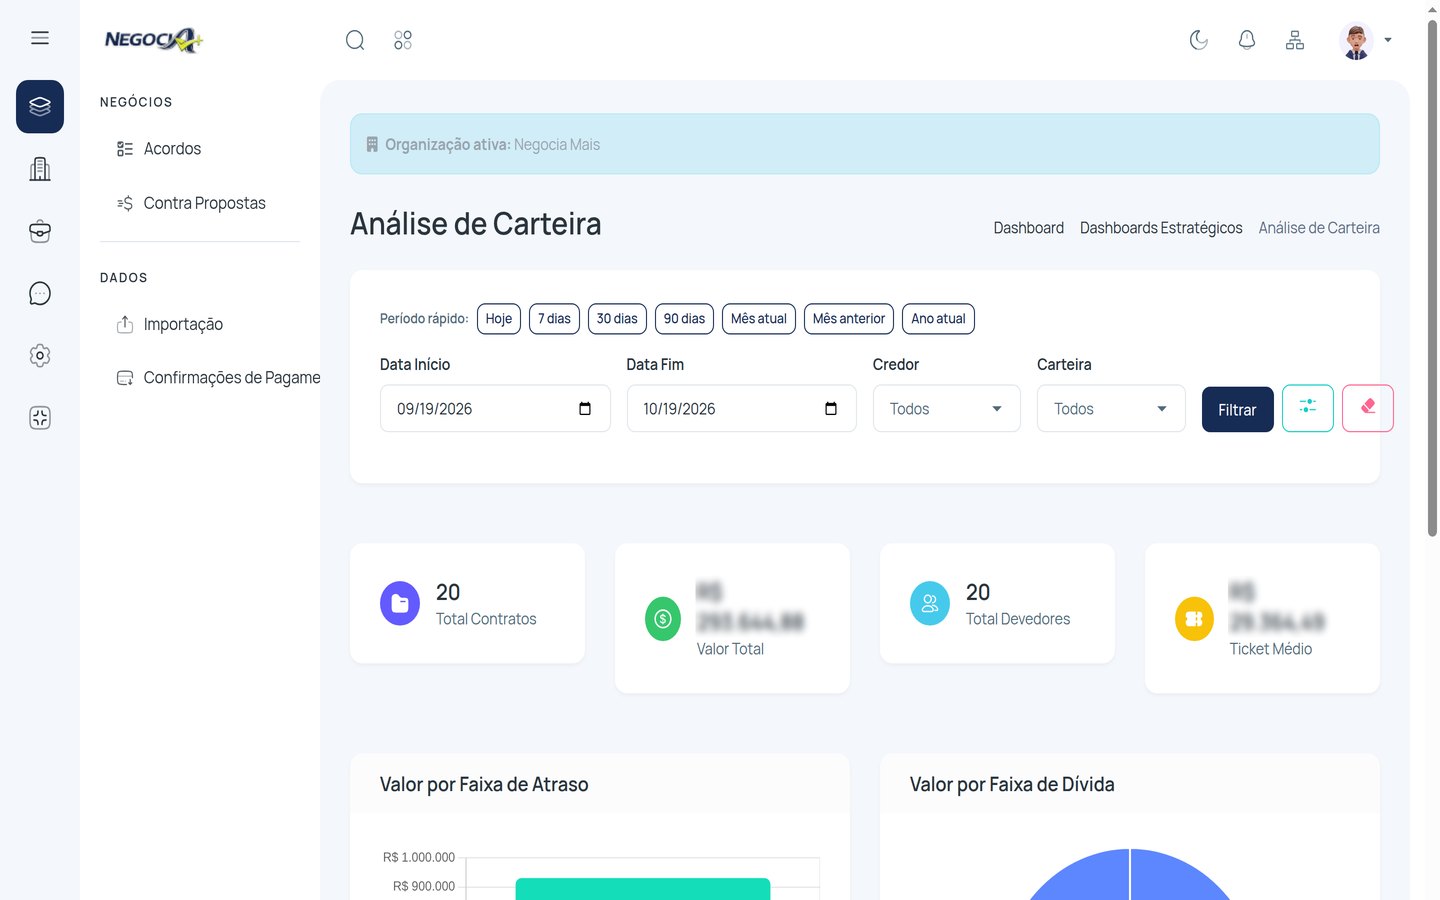
Capturas feitas no ambiente em produção, na conta de administração. Dados de titular, valores de operação e identificação de devedor estão desfocados — a estrutura, o fluxo e os controles permanecem visíveis.
Inteligência e leitura da carteira
Do total consolidado ao recorte por faixa de atraso, estado, canal e projeção.
Controle e rastro do que aconteceu
Cada acordo com status, vencimento e método; cada ação registrada com autor e horário.
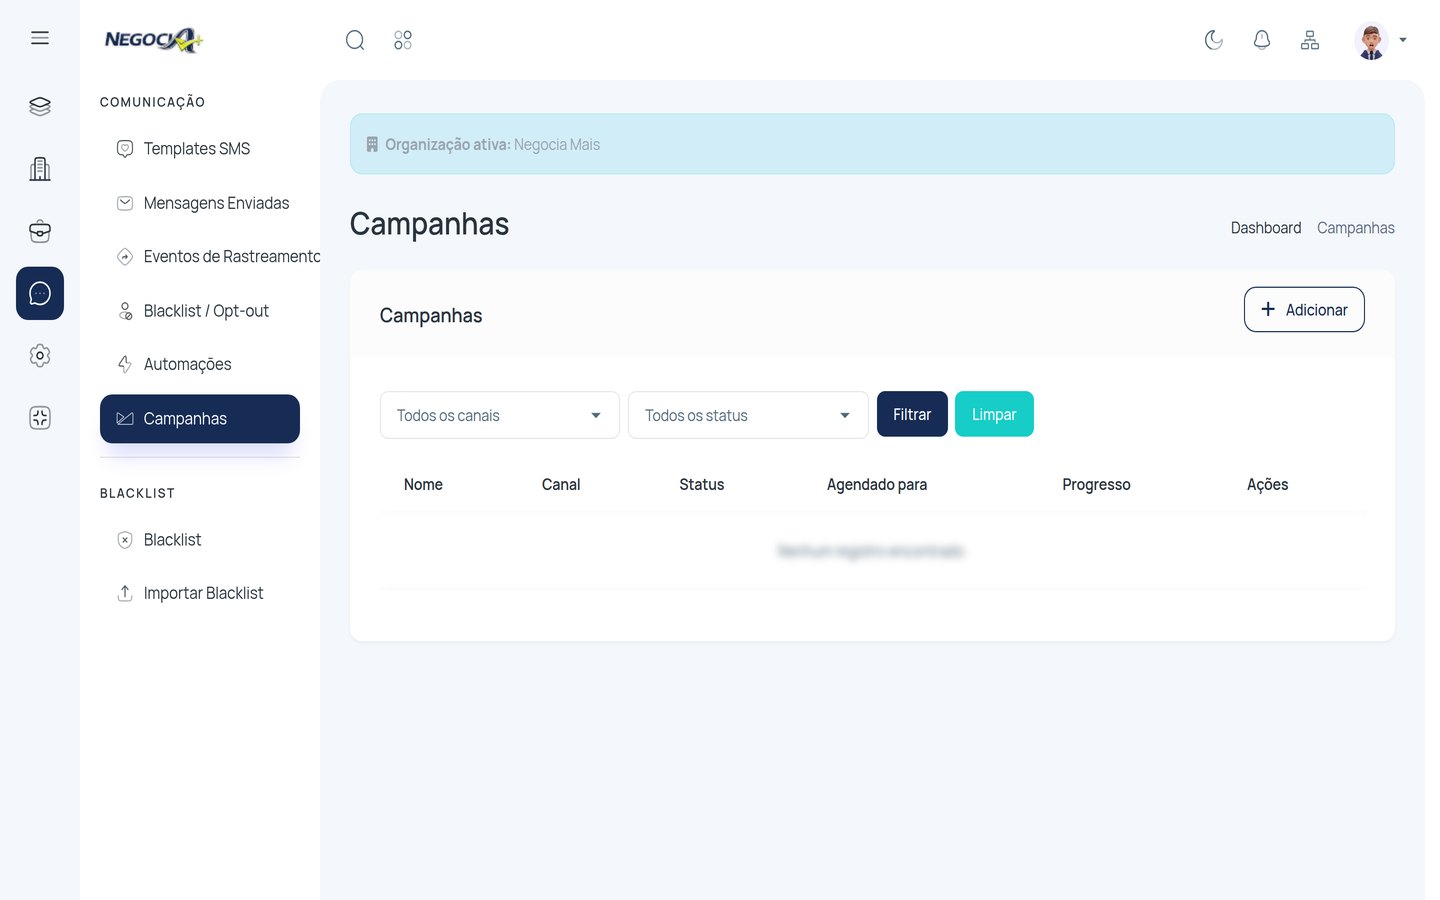
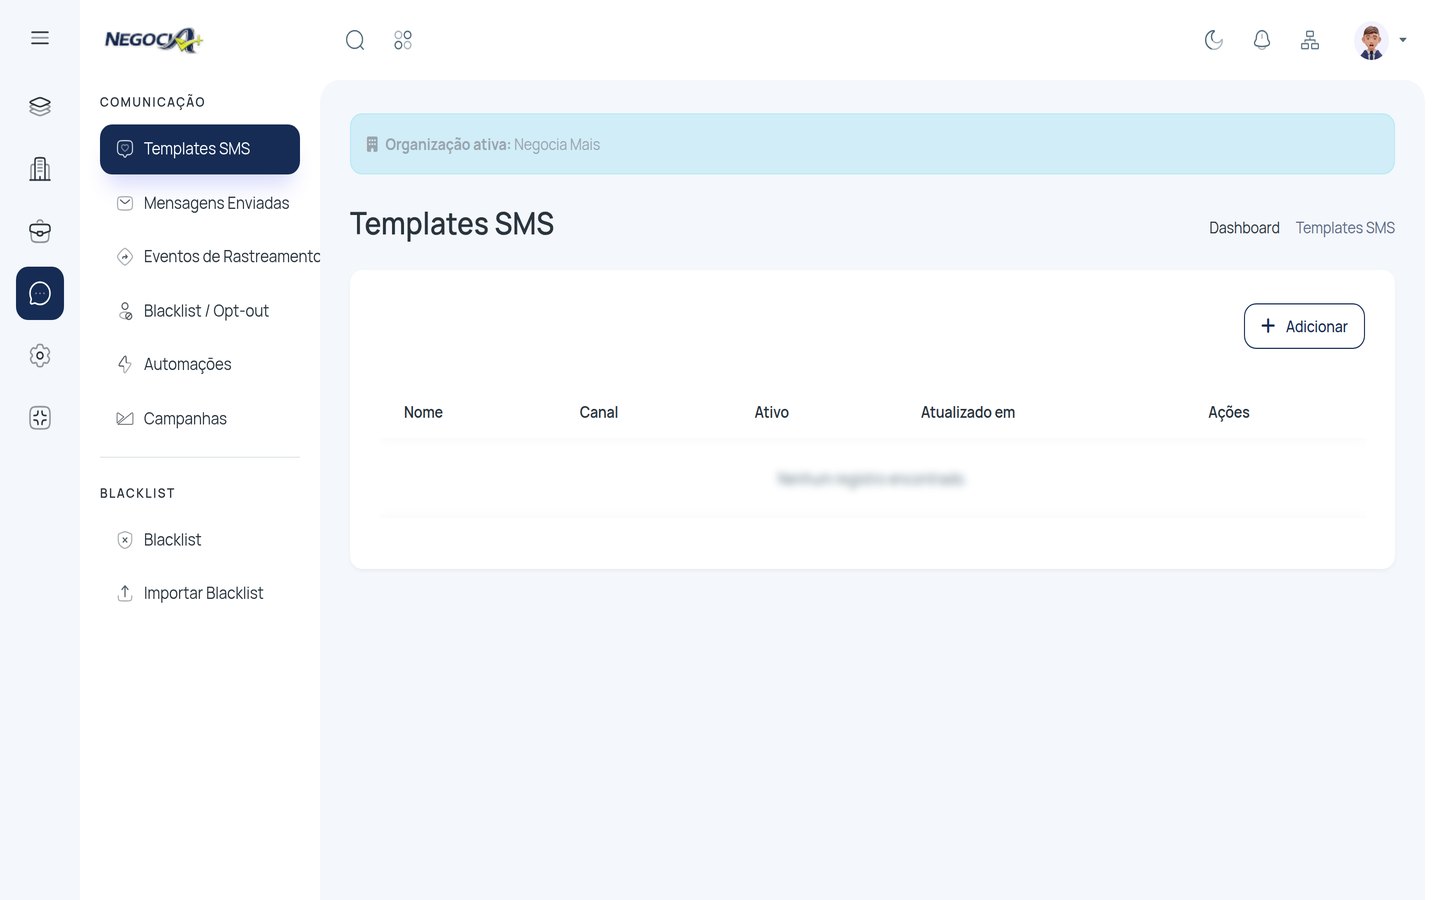
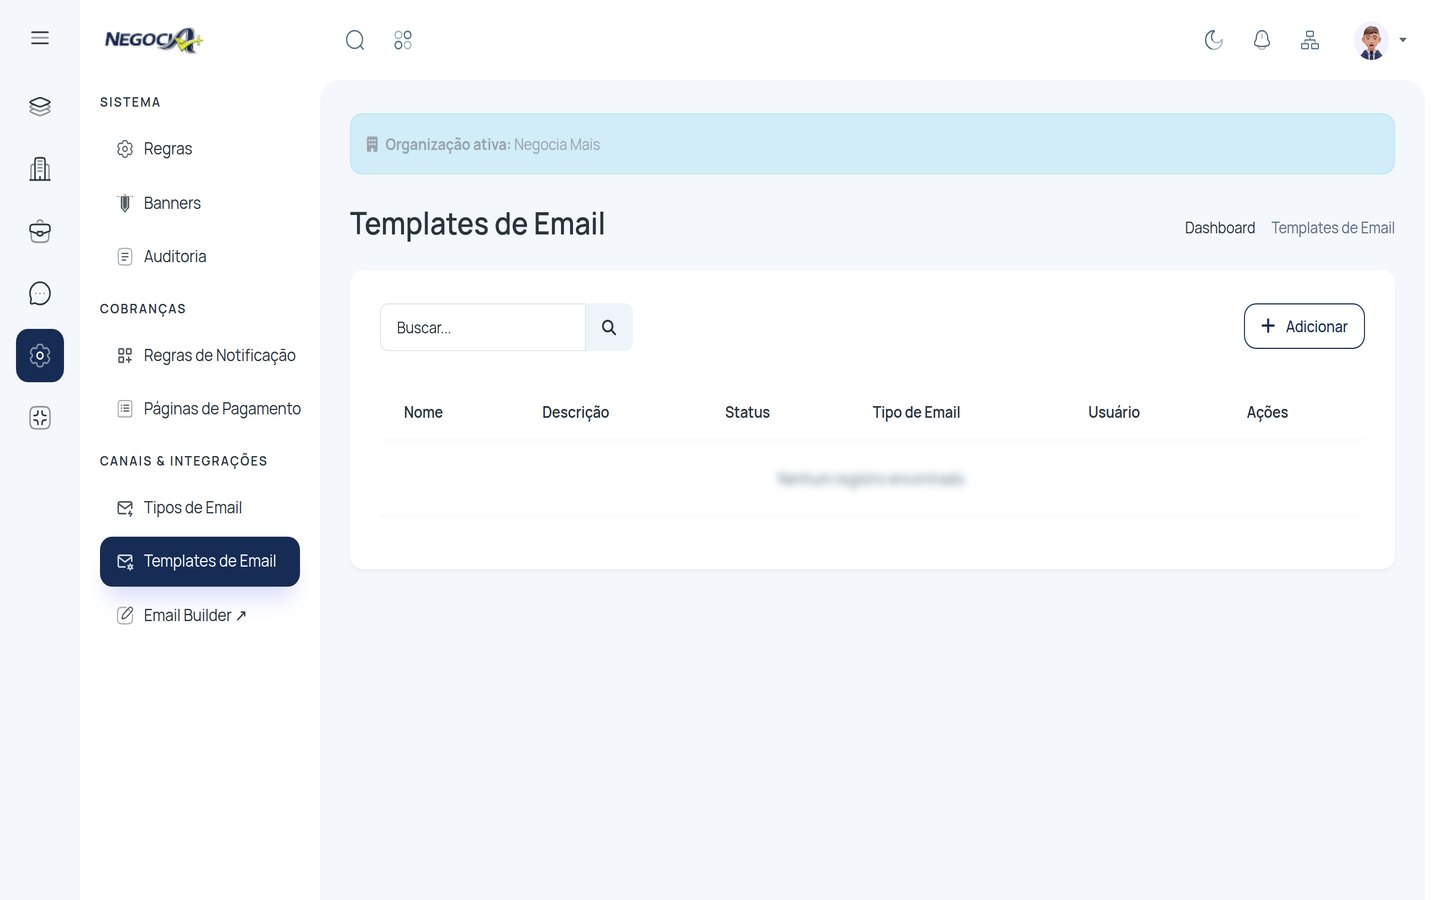
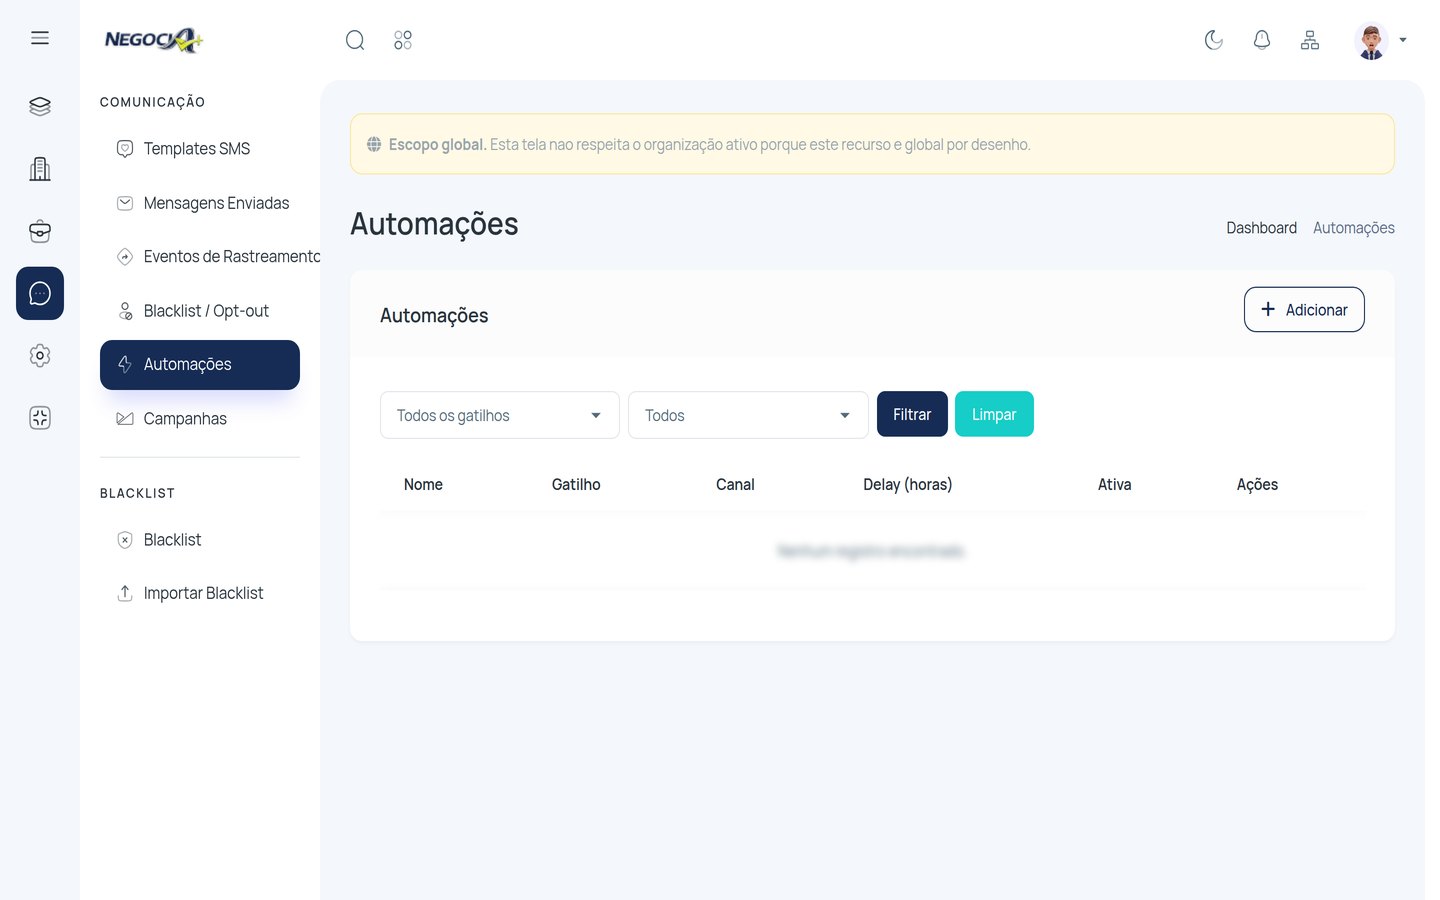
Comunicação: e-mail, SMS e régua automática
Campanha, template por canal, automação por evento e histórico do que foi disparado.
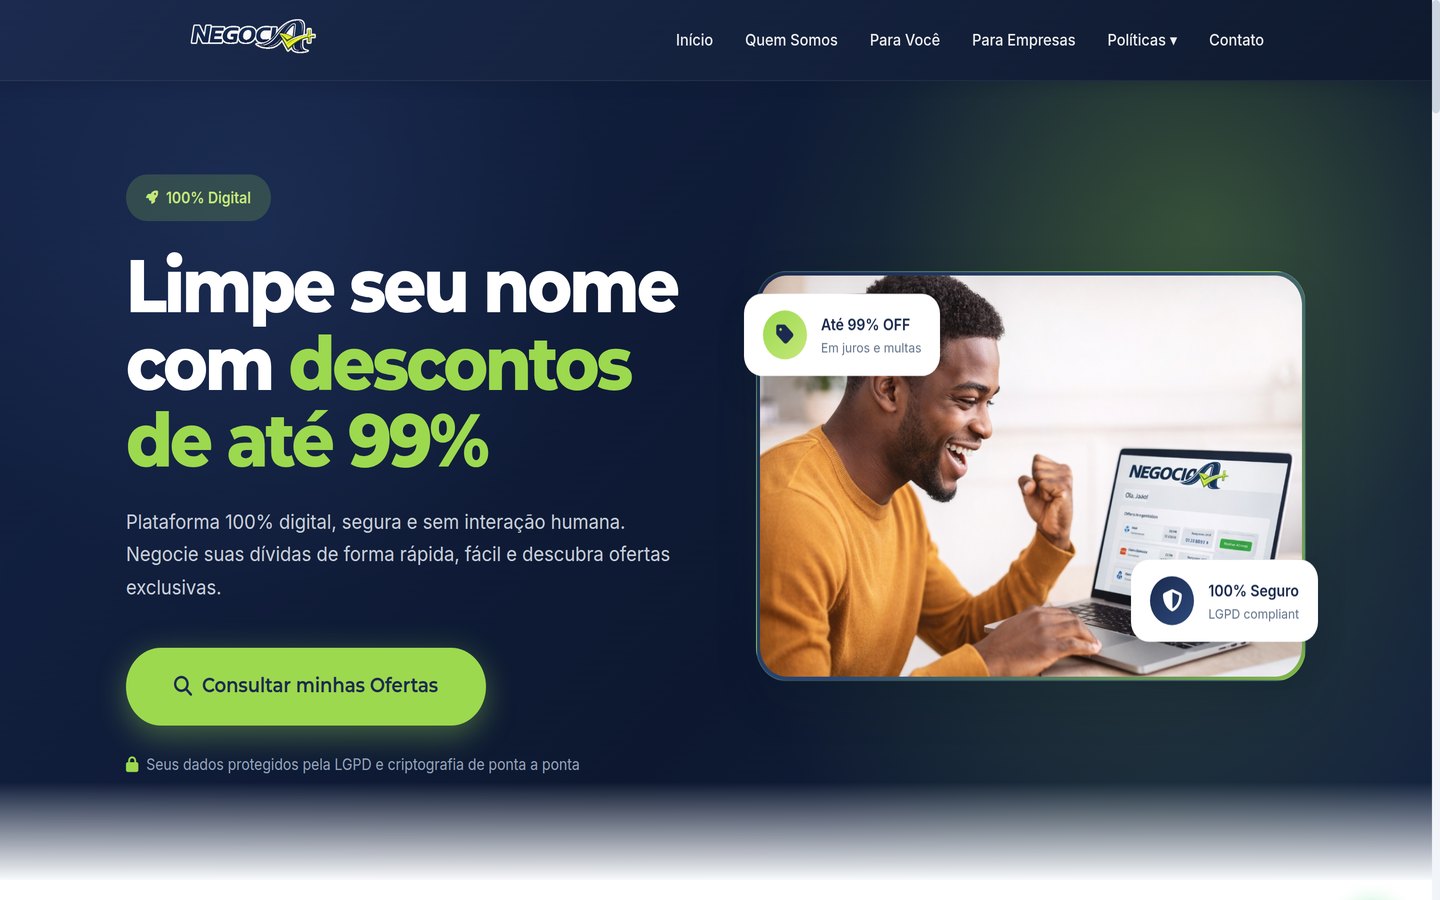
Site institucional do cliente
A vitrine pública do produto, também no escopo do time.
Nota de evidência: capturas reais do ambiente, feitas na conta de administração. Nome de titular, documento, contato, número de acordo e valor de operação foram desfocados na origem da imagem. Os totais de operação permanecem sob sigilo do cliente; números de resultado não são publicados aqui, e a própria Negocia Mais divulga os seus no site oficial.
Site do cliente: negociamais.app
A camada de inteligência
Cada ação vira evento.
Cada evento vira histórico. O histórico decide.
A plataforma não registra só o acordo fechado. Registra o caminho até ele: o SMS que saiu, o que foi entregue, o e-mail que foi aberto, o clique em cada tela, a visita à página de acordo que terminou sem aceite, o retorno dois dias depois. O que era log de operação vira base de decisão.
Todo estímulo e toda reação entram como evento datado: envio, entrega, falha, abertura, clique, acesso, simulação, aceite, recusa, reacesso. Canal, template, credor, carteira e etapa do acordo viajam junto.
O motor cruza data e hora do estímulo com o acesso seguinte e separa o que veio por estímulo do que veio por retorno orgânico. Sem essa separação, o resultado da campanha é opinião.
O comportamento é lido junto com o perfil da dívida: tipo, credor, faixa de atraso, valor, histórico de contato e canal que funcionou antes. É o que permite comparar o que é comparável.
Com histórico suficiente, a escolha de frase, template, canal, horário e condição deixa de ser fixa: passa a ser a que teve melhor resposta para aquele perfil, naquele credor, naquela faixa.
Nenhuma carteira começa sem política.
Nas primeiras semanas de uma carteira nova não existe histórico — e esperar por ele custa recuperação. O motor entra com a política inicial definida para o segmento: qual canal, qual abordagem, em que intervalo e com que oferta. Isso já produz resultado e, ao mesmo tempo, gera o dado que vai substituir a regra inicial.
À medida que as execuções se acumulam, o que era padrão passa a ser comparado com o que a própria carteira respondeu. A política inicial cede lugar à evidência — de forma gradual e auditável, não por virada de chave.
O histórico mínimo destrava a automação.
Atingido o volume mínimo de eventos por perfil de dívida, a decisão passa a ser orientada por resposta observada: qual frase converte naquele credor, qual assunto é aberto, qual horário recebe retorno, qual condição é aceita sem contraproposta, onde o devedor para antes de fechar.
É o passo que habilita a automação da decisão — com o histórico como lastro, revisão humana disponível e registro de por que cada escolha foi feita.
Aprendizado não é um painel bonito em cima da operação. É o sistema escolhendo melhor amanhã o que ele fez ontem — e conseguindo provar por quê.
O que estamos afirmando: a captura de eventos, a atribuição por estímulo, o motor de regras por credor e o registro de auditoria estão em operação e aparecem nas telas desta página. A camada de aprendizado estatístico e a automação de decisão são a evolução do mesmo desenho: o dado que sustenta a decisão já é coletado hoje, desde o primeiro dia de cada carteira.
Status e limites
| Status | Em produção, com evolução contínua |
|---|---|
| Resultados | Não publicamos números nossos Não atribuímos a este projeto economia, conversão ou volume sem medição formal com período e origem. |
| Confidencialidade | A identidade do cliente é pública e divulgada com autorização. Dados de operação, base de titulares e informação comercial permanecem sob sigilo. |
| Evidência pendente | Depoimento formal do cliente e indicadores autorizados — em coleta. |